
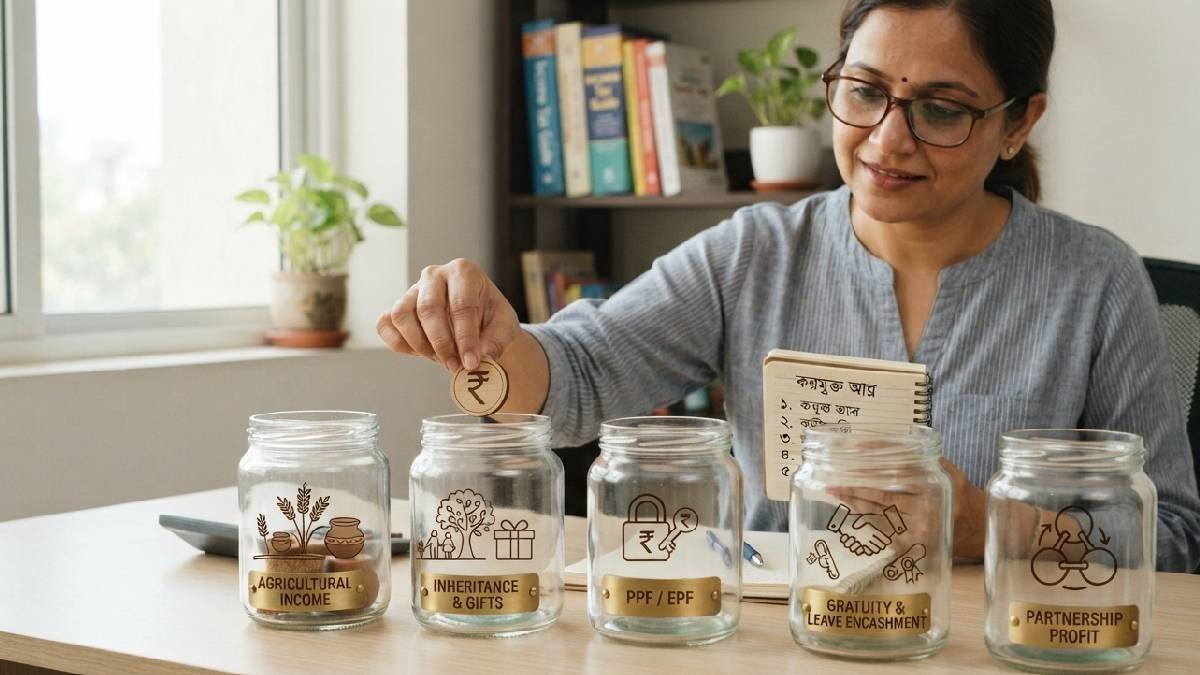
বেতন, ব্যবসার আয় কিংবা বিনিয়োগ থেকে পাওয়া লাভ—আয়ের একাধিক উৎসেই আয়কর দিতে হয়। তবে প্রত্যেক ধরনের প্রাপ্ত অর্থই করযোগ্য নয়। আয়কর আইনে নির্দিষ্ট কিছু আয় ও প্রাপ্তির ক্ষেত্রে করছাড় বা করমুক্তির ব্যবস্থা রয়েছে। ফলে ITR জমা দেওয়ার সময় শুধু বিভিন্ন deduction-এর দিকে নজর দিলেই হবে না, কোন আয় আদৌ করযোগ্য নয়, সেটিও জানা জরুরি।
তবে মনে রাখতে হবে, করমুক্তির ক্ষেত্রে অনেক ক্ষেত্রেই নির্দিষ্ট শর্ত প্রযোজ্য। গুরুত্বপূর্ণ পাঁচটি বিষয় হল—
– বিজ্ঞাপন –
১. নির্দিষ্ট আত্মীয়ের কাছ থেকে পাওয়া উপহার
আইনে নির্ধারিত আত্মীয়ের কাছ থেকে পাওয়া উপহার সাধারণভাবে করযোগ্য নয়। একই ভাবে বিয়ের মতো নির্দিষ্ট উপলক্ষে পাওয়া উপহারের ক্ষেত্রেও করছাড়ের বিধান রয়েছে।
অন্যদিকে, নির্দিষ্ট আত্মীয়ের বাইরে কারও কাছ থেকে পাওয়া টাকা বা সম্পত্তির ক্ষেত্রে নিয়ম আলাদা। নির্দিষ্ট সীমা অতিক্রম করলে উপহারের পুরো মূল্য করযোগ্য হয়ে যেতে পারে। তাই উপহার পেলেই যে কোনও পরিস্থিতিতে তা করমুক্ত—এমনটা ধরে নেওয়া ঠিক নয়।
২. কৃষি থেকে আয়
ভারতে অবস্থিত কৃষিজমি থেকে নির্দিষ্ট ধরনের কৃষি আয় আয়করের আওতার বাইরে। চাষাবাদ ও কৃষিকাজ থেকে অর্জিত আয় এর মধ্যে পড়তে পারে। তবে কৃষি আয়ের সংজ্ঞা এবং তার হিসাবের ক্ষেত্রে আইনি শর্ত রয়েছে।
অন্যদিকে, ভারতের বাইরে থাকা জমি থেকে পাওয়া আয়কে ভারতীয় আইনে একইভাবে কৃষি আয় হিসেবে করমুক্ত ধরে নেওয়া যায় না।
বিজ্ঞাপন
৩. উত্তরাধিকার সূত্রে পাওয়া সম্পদ
কেউ মারা যাওয়ার পর তাঁর কাছ থেকে উত্তরাধিকার বা উইলের মাধ্যমে পাওয়া সম্পদ প্রাপ্তির সময় সাধারণভাবে আয়করযোগ্য আয় হিসেবে ধরা হয় না। ফলে উত্তরাধিকার সূত্রে পাওয়া টাকা, বাড়ি বা অন্য সম্পদ হাতে আসার সময় তার উপর সরাসরি আয়কর বসে না।
তবে সেই সম্পদ থেকে পরে আয় হলে পরিস্থিতি বদলে যায়। যেমন, উত্তরাধিকার সূত্রে পাওয়া বাড়ি ভাড়া দিয়ে আয় করলে সেই ভাড়ার আয় করযোগ্য হতে পারে।
৪. নির্দিষ্ট সঞ্চয় ও প্রভিডেন্ট ফান্ডের করছাড়
কিছু নির্দিষ্ট সঞ্চয় প্রকল্পের সুদ বা maturity proceeds করছাড়ের সুবিধা পেতে পারে। এর মধ্যে PPF এবং Sukanya Samriddhi Account-এর মতো নির্দিষ্ট প্রকল্প রয়েছে। আয়কর দফতরের নথিতেও PPF ও Sukanya Samriddhi Account-এর সুদকে করমুক্ত সুদের উদাহরণ হিসেবে উল্লেখ করা হয়েছে।
EPF/VPF-এর ক্ষেত্রেও করছাড়ের বিধান রয়েছে, তবে তা শর্তসাপেক্ষ। বিশেষ করে নির্দিষ্ট সীমার বেশি কর্মীর নিজস্ব অবদানের উপর অর্জিত সুদ করযোগ্য হতে পারে।
৫. জীবনবিমার maturity-র টাকা
নির্দিষ্ট শর্ত পূরণ হলে জীবনবিমা পলিসির maturity proceeds এবং bonus করমুক্ত হতে পারে। তবে সমস্ত জীবনবিমা পলিসির টাকা স্বয়ংক্রিয়ভাবে করমুক্ত—এমন নয়।
পলিসির ধরন, premium-এর পরিমাণ, sum assured এবং পলিসি নেওয়ার তারিখের মতো বিষয় অনুযায়ী করের নিয়ম বদলাতে পারে। তাই maturity-র টাকা হাতে পাওয়ার পর সেটি পুরোপুরি করমুক্ত ধরে নেওয়ার আগে সংশ্লিষ্ট পলিসির শর্ত যাচাই করা জরুরি।
কর বাঁচাতে সবচেয়ে জরুরি সতর্কতা
করমুক্ত আয় আর tax deduction এক জিনিস নয়। কোনও নির্দিষ্ট প্রাপ্তি করমুক্ত হওয়ার অর্থ হল সেটির উপর নির্দিষ্ট শর্তে আয়কর ধার্য হয় না; আর deduction-এর ক্ষেত্রে করযোগ্য আয় থেকে নির্দিষ্ট অর্থ বাদ দেওয়া হয়।
তাই ITR জমা দেওয়ার আগে আয়টির উৎস, প্রযোজ্য শর্ত এবং সংশ্লিষ্ট বছরের নিয়ম যাচাই করা জরুরি। বিশেষ করে ২০২৬-২৭ করবর্ষ থেকে নতুন Income-tax Act, 2025 কার্যকর হওয়ায় পুরনো আইনের section number দেখে সিদ্ধান্ত না নিয়ে বর্তমান বিধান মিলিয়ে নেওয়াই নিরাপদ।